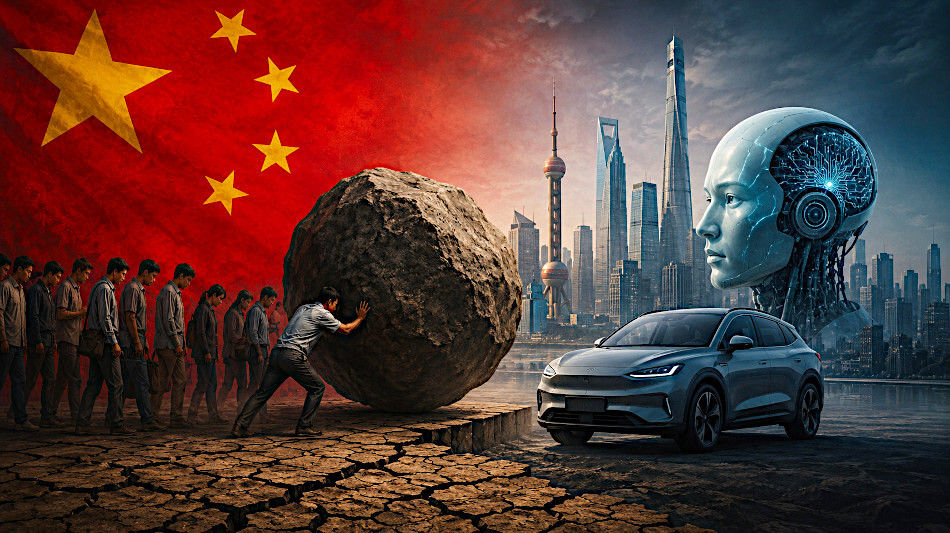
China, BYD und Fragen nach der Zukunft
Wer Chinas wirtschaftliche Leistungsfähigkeit an Elektroautos, Batterien, Robotern und künstlicher Intelligenz misst, kann leicht zu einem beeindruckenden Ergebnis kommen. Das Land verfügt über eine industrielle Infrastruktur, die in vielen Zukunftsbranchen weltweit ihresgleichen sucht. Chinesische Hersteller entwickeln neue Fahrzeugmodelle in immer kürzeren Abständen, dominieren große Teile der Batterieproduktion und treiben die Automatisierung ihrer Fabriken mit hohem Tempo voran. Zugleich entstehen leistungsfähige KI-Systeme, die zeigen, dass China technologisch keineswegs nur aufholt, sondern in einzelnen Bereichen selbst Maßstäbe setzt.
Doch hinter dieser glänzenden Oberfläche verbirgt sich eine wirtschaftliche Schieflage, die weder mit einem neuen Elektroauto noch mit einem leistungsfähigeren Algorithmus beseitigt werden kann. China hat kein grundsätzliches Problem damit, Waren herzustellen. Es hat ein Problem damit, im eigenen Land genügend Käufer für diese Waren zu finden.
Die jüngsten Wirtschaftsdaten machen den Widerspruch sichtbar. Während die chinesische Industrieproduktion im Mai 2026 weiter zulegte und die Hochtechnologieproduktion besonders kräftig wuchs, gingen die Einzelhandelsumsätze gegenüber dem Vorjahr zurück. In den ersten fünf Monaten des Jahres wuchs der klassische Einzelhandel lediglich um 1,4 Prozent. Die Industrieproduktion legte im selben Zeitraum um 5,4 Prozent zu. Die Exporte stiegen noch deutlich stärker.
China produziert damit schneller, als seine eigene Bevölkerung konsumiert. Genau darin liegt das strukturelle Problem. Die zweitgrößte Volkswirtschaft der Welt hat über Jahrzehnte ein Modell perfektioniert, das Investitionen, Infrastruktur, Industrie und Exporte begünstigt. Die Einkommen und die soziale Absicherung der privaten Haushalte hielten mit diesem Produktionsapparat jedoch nicht Schritt.
Das Ergebnis ist eine Volkswirtschaft mit zwei Geschwindigkeiten. Auf der einen Seite stehen hochautomatisierte Fabriken, moderne Hochgeschwindigkeitszüge, riesige Solarparks, leistungsfähige Elektroautos und KI-Rechenzentren. Auf der anderen Seite stehen verunsicherte Familien, junge Menschen mit schwierigen Berufsaussichten, überschuldete Immobilienentwickler und Kommunen, deren wichtigste Einnahmequellen wegbrechen.
Die chinesische Führung hat dieses Ungleichgewicht inzwischen selbst erkannt. Selbst in amtlichen Wirtschaftsberichten ist von einem ausgeprägten Missverhältnis zwischen starkem Angebot und schwacher Nachfrage die Rede. Die Diagnose ist eindeutig. Die Lösung fällt dennoch schwer, weil sie nicht allein eine Frage der Konjunktur ist. Sie berührt die grundlegende Verteilung von Einkommen, Vermögen und wirtschaftlicher Sicherheit.
Über viele Jahre war die eigene Wohnung für chinesische Familien weit mehr als ein Dach über dem Kopf. Immobilien dienten als Altersvorsorge, Kapitalanlage, Statussymbol und Voraussetzung für familiäre Sicherheit. In einem Finanzsystem mit begrenzten Anlagealternativen floss ein erheblicher Teil der privaten Ersparnisse in Wohnungen. Steigende Immobilienpreise vermittelten Millionen Haushalten das Gefühl, wohlhabender zu werden, selbst wenn ihre laufenden Einkommen nur mäßig zunahmen.
Seit dem Beginn der Immobilienkorrektur im Jahr 2021 funktioniert dieser Mechanismus in die entgegengesetzte Richtung. Sinkende Preise vermindern das Vermögen der Eigentümer. Unverkaufte Wohnungen belasten die Bilanzen der Entwickler. Unfertige Projekte erschüttern das Vertrauen potenzieller Käufer. Familien, die hohe Summen für Immobilien aufgebracht haben, deren Marktwert inzwischen deutlich niedriger liegt, reagieren nicht mit zusätzlichem Konsum. Sie sparen mehr.
Dass Wohnungen billiger werden, löst das Problem daher nicht automatisch. In einem stabilen Markt können niedrigere Preise neue Käufer anziehen. In einem fallenden Markt erzeugen sie häufig das Gegenteil. Wer mit weiteren Preisrückgängen rechnet, verschiebt den Kauf. Wer um seinen Arbeitsplatz fürchtet, nimmt keine langfristige Hypothek auf. Wer nicht sicher sein kann, ob ein vor Baubeginn bezahltes Projekt tatsächlich fertiggestellt wird, hält sein Geld zurück.
Die Immobilienkrise trifft außerdem nicht nur Eigentümer und Bauunternehmen. Sie zieht sich durch weite Teile der Wirtschaft. Stahlhersteller, Zementproduzenten, Möbelunternehmen, Haushaltsgerätehersteller, Makler, Banken und Versicherer hängen direkt oder indirekt vom Wohnungsbau ab. Gleichzeitig verlieren lokale Verwaltungen Einnahmen, weil sie über Jahre einen beträchtlichen Teil ihrer Haushalte mit dem Verkauf von Landnutzungsrechten finanziert haben.
In den ersten fünf Monaten des Jahres 2026 brachen diese Einnahmen gegenüber dem Vorjahr um 28,7 Prozent ein. Damit geraten ausgerechnet jene regionalen Behörden unter Druck, die Schulen, Verkehrswege, Gesundheitsversorgung und andere öffentliche Leistungen finanzieren sollen. Sinkende Einnahmen erzwingen Sparmaßnahmen, neue Gebühren oder zusätzliche Verschuldung. Jede dieser Reaktionen kann die Vorsicht der privaten Haushalte weiter verstärken.
Es entsteht ein Kreislauf. Die Immobilienkrise schwächt das Vermögen der Familien. Die Familien konsumieren weniger. Die schwächere Nachfrage belastet Unternehmen. Unternehmen senken Preise, verschieben Investitionen oder halten sich bei Neueinstellungen zurück. Unsichere Arbeitsplätze führen wiederum zu noch höheren Ersparnissen. Der technologische Fortschritt kann diesen Vertrauensverlust nicht auf Knopfdruck rückgängig machen.
BYD verkörpert diesen Widerspruch besonders deutlich. Das Unternehmen ist zu einem Symbol für Chinas industrielle Stärke geworden. Es produziert Batterien, Fahrzeugkomponenten und komplette Autos in enormem Umfang und hat traditionelle Hersteller in vielen Bereichen unter Druck gesetzt. Im Jahr 2025 verkaufte BYD weltweit rund 4,6 Millionen Fahrzeuge. Dennoch ging der Jahresgewinn erstmals seit mehreren Jahren zurück.
Im ersten Quartal 2026 verschärfte sich die Lage. Der Gewinn brach gegenüber dem Vorjahreszeitraum um 55,4 Prozent ein, der Umsatz sank um 11,8 Prozent. Im Juni gingen die Verkäufe im chinesischen Heimatmarkt erneut deutlich zurück, während das Auslandsgeschäft nahezu eine Verdoppelung erreichte. Diese Entwicklung bedeutet nicht, dass BYD vor dem Scheitern steht. Das Unternehmen verfügt über technologische Fähigkeiten, eine weitgehend integrierte Lieferkette und eine wachsende internationale Präsenz. Die Zahlen zeigen jedoch, dass selbst ein führender Konzern der chinesischen Binnenmarktschwäche nicht entkommt.
Chinas Autoindustrie leidet unter einem ruinösen Wettbewerb. Hersteller bringen immer neue Modelle auf den Markt, senken Preise und statten selbst preiswerte Fahrzeuge mit Funktionen aus, die früher der Oberklasse vorbehalten waren. Für Kunden erscheint das zunächst vorteilhaft. Für die Unternehmen sinken jedoch die Gewinnspannen. Zulieferer geraten unter Druck, Händler bleiben auf Fahrzeugen sitzen und schwächere Hersteller werden zunehmend von lokalen Hilfen oder günstigen Krediten abhängig.
Das Problem besteht nicht in mangelnder Innovation. Es besteht in einer industriellen Kapazität, die der tatsächlichen Nachfrage davongelaufen ist. Der Export wird dadurch zum notwendigen Ausweg. Chinesische Autobauer, Batteriehersteller, Solarunternehmen und Maschinenbauer müssen ihre Produkte verstärkt im Ausland verkaufen, um Fabriken auszulasten und Marktanteile zu sichern.
Damit wird eine innere wirtschaftliche Schieflage zu einem internationalen Konflikt. Andere Staaten sehen sich mit günstigen chinesischen Waren konfrontiert, deren Preise nicht nur auf hoher Produktivität beruhen, sondern auch auf massivem Wettbewerb, staatlicher Förderung, günstiger Finanzierung und Überkapazitäten. Zölle, Einfuhrbeschränkungen und industriepolitische Gegenmaßnahmen sind die Folge.
Je stärker der chinesische Binnenmarkt schwächelt, desto größer wird der Druck, überschüssige Produktion ins Ausland zu lenken. Je erfolgreicher diese Exportoffensive ist, desto heftiger fällt die politische Gegenwehr in Europa, Nordamerika und Teilen Asiens aus. China kann seine Nachfrageprobleme deshalb nicht dauerhaft exportieren, ohne neue Handelskonflikte zu erzeugen. Auch künstliche Intelligenz bietet keinen einfachen Ausweg. Sie kann Entwicklungszeiten verkürzen, Fabriken effizienter machen, Logistik optimieren und den Mangel an Arbeitskräften teilweise ausgleichen. Gerade angesichts der alternden Bevölkerung ist Automatisierung für China wirtschaftlich unverzichtbar. Im Mai 2026 stieg die Produktion von Industrierobotern gegenüber dem Vorjahr um 27,9 Prozent. Die Herstellung von Lithium-Ionen-Batterien nahm sogar um 40 Prozent zu.
Doch höhere Produktivität ist nicht dasselbe wie höhere Nachfrage. Eine KI kann Kosten senken, aber sie kann einer verunsicherten Familie nicht die Sorge vor Arbeitslosigkeit nehmen. Ein Roboter kann fehlende Arbeitskräfte in einer Fabrik ersetzen, aber er zahlt keine Sozialversicherungsbeiträge und kauft keine Wohnung. Ein Algorithmus kann Konsumvorlieben analysieren, aber er kann kein Vertrauen in ein angeschlagenes Immobilienprojekt schaffen.
Unter ungünstigen Bedingungen könnte die schnelle Automatisierung das Nachfrageproblem sogar verschärfen. Werden Arbeitsplätze schneller ersetzt, als neue und gut bezahlte Tätigkeiten entstehen, wächst die Unsicherheit. Fließen die Produktivitätsgewinne überwiegend an Unternehmen, staatliche Institutionen oder Kapitaleigner, während die verfügbaren Einkommen der Haushalte nur langsam steigen, bleibt der Konsum schwach.
Technologischer Fortschritt kann eine alternde Gesellschaft produktiver machen. Er kann die Gesellschaft jedoch nicht verjüngen. Im Jahr 2025 wurden in China nur noch 7,92 Millionen Kinder geboren. Gleichzeitig starben 11,31 Millionen Menschen. Die Bevölkerung schrumpfte innerhalb eines Jahres um 3,39 Millionen und damit bereits das vierte Jahr in Folge. Rund 23 Prozent der Bevölkerung sind inzwischen mindestens 60 Jahre alt.
Die wirtschaftlichen Folgen dieser Entwicklung reichen weit über den Arbeitsmarkt hinaus. Weniger junge Menschen bedeuten langfristig weniger Erstkäufer von Wohnungen, weniger Familiengründungen und eine geringere Nachfrage nach Möbeln, Haushaltsgeräten, Bildungsangeboten und vielen anderen Gütern. Zugleich steigen die Ausgaben für Renten, Gesundheit und Pflege.
Ältere Menschen konsumieren durchaus, allerdings in einer anderen Zusammensetzung. Zudem sparen viele Haushalte besonders stark, wenn sie nicht wissen, ob Renten, Krankenversicherung und Pflegeleistungen im Alter ausreichen werden. Eine alternde Gesellschaft mit lückenhafter sozialer Absicherung entwickelt daher nicht automatisch einen kräftigen Binnenkonsum.
Die chinesische Regierung versucht sinnvoll gegenzusteuern. Sie fördert den Austausch alter Autos und Haushaltsgeräte, erleichtert Immobilienkäufe, unterstützt Familien mit Kindern und verbessert die Erstattung von Kosten rund um Schwangerschaft und Geburt. Sie lässt Banken Kredite verlängern, organisiert Umschuldungen für lokale Verwaltungen und versucht, die Fertigstellung bereits verkaufter Wohnungen zu sichern. Solche Maßnahmen können einzelne Belastungen mildern. Sie ersetzen jedoch keine umfassende Neuordnung des Wirtschaftsmodells. Kaufprämien ziehen häufig lediglich Anschaffungen vor, die später fehlen. Günstigere Kredite helfen wenig, wenn Unternehmen und Haushalte keine neuen Schulden aufnehmen wollen. Staatlich angeordnete Investitionen können die Wirtschaftsleistung erhöhen, schaffen aber nicht zwangsläufig profitable Projekte oder dauerhaft höhere Einkommen.
Für einen nachhaltigen Ausweg müsste China einen größeren Teil seiner wirtschaftlichen Ressourcen unmittelbar den privaten Haushalten zugutekommen lassen. Dazu gehören verlässlichere Renten, eine breitere Gesundheitsversorgung, eine stärkere Arbeitslosenversicherung und bessere öffentliche Leistungen für Wanderarbeiter. Auch das System der Haushaltsregistrierung müsste weiter reformiert werden, damit Millionen Menschen dort vollständigen Zugang zu Schulen, medizinischer Versorgung und Sozialleistungen erhalten, wo sie tatsächlich leben und arbeiten.
Ebenso entscheidend wäre eine glaubwürdige Bereinigung des Immobilienmarktes. Bereits bezahlte Wohnungen müssten fertiggestellt, nicht überlebensfähige Entwickler geordnet abgewickelt und Verluste transparent verteilt werden. Solange problematische Kredite verlängert und überschüssige Projekte künstlich am Leben gehalten werden, bleibt Kapital in unproduktiven Bereichen gebunden.
Eine solche Neuorientierung wäre wirtschaftlich sinnvoll, politisch aber anspruchsvoll. Mehr Geld für Haushalte bedeutet weniger Geld für andere Prioritäten. Eine stärkere soziale Absicherung würde den finanziellen Spielraum für Industrieprogramme, Infrastrukturprojekte und strategische Technologieinvestitionen einschränken. Eine konsequente Marktbereinigung würde Arbeitsplätze kosten und könnte regionale Regierungen sowie staatlich verbundene Unternehmen treffen.
Deshalb setzt Peking bislang vor allem auf eine Mischung aus technologischem Fortschritt, gezielter Förderung und schrittweiser Stabilisierung. Dieses Vorgehen verhindert möglicherweise einen abrupten Absturz. Es beseitigt jedoch nicht die grundlegende Schieflage.
Von einem unmittelbar bevorstehenden Zusammenbruch Chinas kann keine Rede sein. Die Wirtschaft wuchs 2025 offiziell um 5 Prozent. Auch im ersten Quartal 2026 wurde ein Wachstum von 5 Prozent erreicht. Internationale Prognosen gehen für das Gesamtjahr weiterhin von einem Zuwachs von deutlich mehr als 4 Prozent aus. China verfügt über hohe Ersparnisse, leistungsfähige Unternehmen, moderne Infrastruktur und erhebliche staatliche Steuerungsmöglichkeiten.
Entscheidend ist jedoch nicht allein, wie groß das Wachstum ausfällt, sondern woher es kommt. Wird es dauerhaft von Exporten, staatlichen Investitionen und immer größeren Produktionskapazitäten getragen, während der private Konsum zurückbleibt, wird das Modell zunehmend kostspielig. Gewinne sinken, Schulden steigen und Handelspartner reagieren mit Abwehrmaßnahmen. China besitzt die Technologie, um hervorragende Autos zu bauen, Fabriken zu automatisieren und leistungsfähige KI-Systeme zu entwickeln. Was dem Land fehlt, ist ein verlässlicher Mechanismus, der Produktivität in breite wirtschaftliche Sicherheit übersetzt. Erst wenn Haushalte darauf vertrauen können, dass Arbeit, Wohnen, Bildung, Gesundheit und Alter finanzierbar bleiben, werden sie weniger sparen und mehr konsumieren.
BYD kann Fahrzeuge produzieren. Künstliche Intelligenz kann Prozesse optimieren. Beides kann Chinas Wirtschaft modernisieren und ihre internationale Wettbewerbsfähigkeit erhöhen. Doch weder ein Elektroauto noch ein Algorithmus kann eine Sozialversicherung ersetzen, einen verlorenen Immobilienwert zurückbringen oder den Wunsch nach Familiengründung staatlich erzeugen.
Chinas größtes wirtschaftliches Problem ist deshalb kein Mangel an Technologie. Es ist ein Mangel an Vertrauen. Solange dieses Vertrauen nicht zurückkehrt, bleibt der technologische Aufstieg beeindruckend, aber unvollständig.
M.Motin