Dubai Telegraph - Amerikas Plan gegen China

EUR -
AED 4.238811
AFN 75.022966
ALL 91.672628
AMD 419.537692
ANG 2.066447
AOA 1059.55903
ARS 1739.351817
AUD 1.619413
AWG 2.07901
AZN 1.957383
BAM 1.956934
BBD 2.324627
BDT 142.102356
BGN 1.943034
BHD 0.435048
BIF 3450.970122
BMD 1.154204
BND 1.468738
BOB 13.33061
BRL 5.938261
BSD 1.154159
BTN 110.753228
BWP 15.620918
BYN 3.504601
BYR 22622.396885
BZD 2.321225
CAD 1.607968
CDF 2669.093803
CHF 0.945126
CLF 0.027889
CLP 1101.203245
CNY 7.746382
CNH 7.746544
COP 3605.53684
CRC 516.494861
CUC 1.154204
CUP 30.586404
CVE 110.327507
CZK 24.306268
DJF 205.527333
DKK 7.475508
DOP 67.868746
DZD 154.356205
EGP 59.774608
ERN 17.313059
ETB 185.827115
FJD 2.567526
FKP 0.855416
GBP 0.856252
GEL 2.989216
GGP 0.855416
GHS 13.25551
GIP 0.855416
GMD 84.83445
GNF 10148.793838
GTQ 8.81103
GYD 241.467851
HKD 9.05417
HNL 31.071061
HRK 7.534598
HTG 150.846116
HUF 365.292269
IDR 20419.021596
ILS 3.512185
IMP 0.855416
INR 110.699119
IQD 1512.584241
IRR 1586568.712443
ISK 139.820478
JEP 0.855416
JMD 181.782203
JOD 0.818363
JPY 179.229979
KES 149.422829
KGS 100.934904
KHR 4675.66929
KMF 492.845335
KPW 1038.783897
KRW 1577.940296
KWD 0.356256
KYD 0.961849
KZT 516.204696
LAK 25829.745926
LBP 103354.904211
LKR 380.75737
LRD 201.515043
LSL 18.778905
LTL 3.408064
LVL 0.698166
LYD 7.317715
MAD 10.91233
MDL 20.065455
MGA 5049.641947
MKD 61.561745
MMK 2423.199621
MNT 4154.59545
MOP 9.325424
MRU 46.225673
MUR 54.039998
MVR 17.77448
MWK 2004.271858
MXN 19.783361
MYR 4.668291
MZN 73.765567
NAD 18.769115
NGN 1529.554162
NIO 42.25512
NOK 10.78124
NPR 177.205165
NZD 2.008309
OMR 0.443795
PAB 1.154159
PEN 3.872336
PGK 5.127547
PHP 72.433244
PKR 319.961663
PLN 4.342075
PYG 6869.921965
QAR 4.203553
RON 5.260055
RSD 117.373314
RUB 97.18192
RWF 1695.453227
SAR 4.331814
SBD 9.256137
SCR 16.02754
SDG 694.306762
SEK 11.28161
SGD 1.469515
SHP 0.856679
SLE 28.439506
SLL 24203.069786
SOS 659.570827
SRD 43.570862
STD 23889.690871
STN 24.873095
SVC 10.098765
SYP 15006.959696
SZL 18.744258
THB 38.370374
TJS 10.647078
TMT 4.051256
TND 3.363062
TOP 2.779046
TRY 56.159985
TTD 7.832471
TWD 36.768321
TZS 3053.59421
UAH 51.524515
UGX 4535.56966
USD 1.154204
UYU 46.416499
UZS 13578.869679
VES 970.897898
VND 29987.372116
VUV 136.297398
WST 3.152705
XAF 655.957
XAG 0.017855
XAU 0.000267
XCD 3.119294
XCG 2.080124
XDR 0.816082
XOF 655.957
XPF 119.331742
YER 273.035606
ZAR 18.741265
ZMK 10389.219903
ZMW 22.534865
ZWL 371.653192
SSP 6516.900596
MXV 2.243306
  • Goldpreis

    29.7000

    4362.5

    +0.68%

  • EUR/USD

    0.0007

    1.1549

    +0.06%

  • Euro STOXX 50

    -23.8800

    6236.5

    -0.38%

  • SDAX

    -54.6700

    18127.33

    -0.3%

  • MDAX

    78.5500

    31135.75

    +0.25%

  • DAX

    -38.5200

    25402.28

    -0.15%

  • TecDAX

    15.8700

    3976.62

    +0.4%


Amerikas Plan gegen China


Die globale Wirtschaft erlebte in den vergangenen Jahren eine Phase der Unsicherheit. Handelskonflikte, eine Pandemie, der Russland‑Ukraine‑Krieg und geopolitische Spannungen haben Lieferketten erschüttert. In den USA wurde deutlich, wie abhängig die eigene Industrie von Rohstoffen und Produkten aus China ist. Seltene Erden, Halbleiter, Batteriematerialien und viele elektronische Komponenten kommen größtenteils aus der Volksrepublik. Laut amerikanischen Regierungsstellen werden etwa 70 Prozent der von den Vereinigten Staaten importierten Seltenerdmetalle in China abgebaut, während die Volksrepublik bei der Weiterverarbeitung sogar mehr als neunzig Prozent des Marktes kontrolliert.

Diese Abhängigkeit birgt Risiken. Peking hat in den vergangenen Jahren wiederholt Exportkontrollen für kritische Metalle verhängt und droht damit, den Zugang zu wichtigen Rohstoffen als politisches Druckmittel einzusetzen. Gleichzeitig verschärfte Washington unter Präsident Joe Biden ab 2022 die Exportkontrollen für Hochleistungschips und verbot Unternehmen, neue Halbleiterfertigungen in China aufzubauen. Die Welt erlebte damit eine Eskalation des wirtschaftlichen Machtkampfs zwischen den beiden größten Volkswirtschaften.

Der amerikanische Drei‑Säulen‑Plan
Um die Abhängigkeit von China zu reduzieren, verfolgt Washington einen dreigleisigen Ansatz: Nearshoring, Reshoring und Friendshoring. Alle drei Strategien sind integrale Bestandteile eines Programms zur Restrukturierung der Lieferketten. Die USA wollen ihre Versorgung sicherer, diversifizierter und politisch kontrollierbarer machen – und gleichzeitig neue Arbeitsplätze im eigenen Land schaffen.

1. Nearshoring – Produktion in die Nähe verlagern
Nearshoring zielt darauf ab, die Produktion aus Ostasien in benachbarte Länder wie Mexiko zu verlagern. Dadurch sollen Transportwege verkürzt, Zölle vermieden und Versorgungsrisiken verringert werden. Mexiko profitiert bereits stark von dieser Strategie: Der Nachbarstaat wurde 2024 zum größten Lieferanten von US‑Importen, und im Jahr 2023 flossen Rekordinvestitionen von über 36 Milliarden US‑Dollar ins Land. Zwischen Januar 2023 und August 2024 wurden mehr als 400 Investitionsprojekte mit einem Gesamtvolumen von rund 170 Milliarden US‑Dollar angekündigt. Besonders stark wächst der Elektronik‑ und Automobilsektor, da Unternehmen den Vorteil nutzen, im Rahmen des USMCA‑Freihandelsabkommens ohne Zölle in die Vereinigten Staaten zu liefern.

Doch Nearshoring ist kein Selbstläufer. Neben logistischer Infrastruktur fehlen oft qualifizierte Arbeitskräfte, und Sicherheitsrisiken wie Drogenkartelle schrecken Investoren ab. Zudem sorgen politische Maßnahmen – beispielsweise die temporäre Einführung von Importzöllen auf mexikanische Waren Anfang 2025 – für Unsicherheit.

2. Reshoring – Rückkehr der Industrie in die USA
Reshoring geht einen Schritt weiter: Produktion wird komplett zurück in die Vereinigten Staaten verlagert. Die Regierung unterstützt diesen Prozess mit großzügigen Förderprogrammen. Das CHIPS and Science Act von 2022 stellt mehr als 50 Milliarden Dollar für den Aufbau einer nationalen Halbleiterfertigung bereit. Die Subventionen sind an strenge Bedingungen geknüpft – Unternehmen, die Mittel aus dem Programm erhalten, dürfen zehn Jahre lang keine Halbleiterwerke in China ausbauen. Zusätzlich ermöglicht ein Steuerguthaben von 25 Prozent Investitionen in neue Fabriken.

Die Politik zeigt Wirkung: 2024 wurden laut Reshoring Initiative rund 244 000 neue Arbeitsplätze durch Rückverlagerung oder ausländische Direktinvestitionen geschaffen, und über 100 Projekte in 28 Bundesstaaten sorgen für private Investitionen von mehr als einer halben Billion Dollar. Das Ziel besteht darin, die amerikanische Chip‑Produktion bis 2032 zu verdreifachen. Trotzdem bleibt die Produktion in den USA deutlich teurer als in Asien; Energie‑, Rohstoff‑ und Personalkosten sind um 30 bis 50 Prozent höher. Außerdem fehlen im Inland Fachkräfte und komplette Wertschöpfungsketten für viele High‑Tech‑Produkte.

3. Friendshoring – Lieferketten mit Verbündeten
Friendshoring baut auf dem politischen Gedanken, Lieferketten nur mit „vertrauenswürdigen“ Partnern aufzubauen. Die US‑Finanzministerin Janet Yellen prägte den Begriff und bezeichnete Friendshoring als eine Wirtschaftspolitik, die „freien, aber sicheren Handel“ ermöglichen soll. Demnach werden Lieferketten zu Ländern verlagert, die ähnliche politische Werte teilen und geringe geopolitische Unsicherheit aufweisen. Zu diesen Partnern zählen insbesondere Kanada, Mexiko, Japan, Südkorea sowie europäische Staaten.

Friendshoring soll das Risiko reduzieren, dass China durch Sanktionen oder Exportkontrollen die USA unter Druck setzen kann. Doch das Konzept steht vor Herausforderungen:

  • Einige „Freunde“ zweifeln an der Verlässlichkeit der USA, weil Washington sich wiederholt auf nationale Sicherheitsklauseln beruft – etwa bei der Blockade der Übernahme von U.S. Steel durch Nippon Steel im Januar 2025.
  • Auch die Transparenz der Lieferketten leidet. Oft werden chinesische Waren in Drittstaaten umgepackt und dann als Produkte aus befreundeten Ländern in die USA exportiert.
  • In bestimmten Bereichen wie „grüne“ Energie und kritische Mineralien ist China nach wie vor der einzige Anbieter, der die Nachfrage in großem Maßstab bedienen kann.


Trotzdem gibt es erste Erfolge: Mexiko und Kanada haben China 2025 als wichtigste Lieferanten der USA verdrängt; gemeinsam mit den ASEAN‑Staaten liefern sie mehr Waren in die USA als die Volksrepublik.

Politischer Druck auf Verbündete
Die USA setzen nicht nur auf eigene Initiativen, sondern üben auch Druck auf ihre Partner aus. Finanzminister Scott Bessent traf im Januar 2026 Vertreter von zwölf Ländern – darunter Deutschland, Kanada und Japan – um über die Versorgung mit Seltenen Erden zu sprechen. Die Teilnehmer repräsentieren rund 60 Prozent der weltweiten Nachfrage. Bessent forderte die Partner dazu auf, ihre Lieferketten zu diversifizieren. Es gehe nicht darum, den Handel mit China komplett einzustellen, sondern Risiken zu minimieren. Deutschland begrüßte die Initiative; Bundesfinanzminister Lars Klingbeil betonte, dass die Versorgung mit seltenen Metallen für die Volkswirtschaft entscheidend sei und rasche Entscheidungen notwendig seien.

Exportkontrollen: Technologie als Waffe
Ein weiterer Pfeiler der US‑Strategie ist die Kontrolle über Schlüsseltechnologien. Seit 2022 gelten umfassende US‑Exportbeschränkungen für Hochleistungschips und Chip‑Design‑Software. Unternehmen benötigen eine besondere Genehmigung des Handelsministeriums, um bestimmte Halbleiter oder Fertigungsausrüstungen nach China zu liefern. Diese Genehmigungen werden selten erteilt. Die Regeln betreffen nicht nur chinesische Firmen mit Verbindung zum Militär, sondern China als geographische Einheit.

Die USA üben zudem Druck auf verbündete Staaten wie Taiwan und die Niederlande aus, damit Unternehmen wie TSMC und ASML keine Spitzentechnologie nach China exportieren. Damit wollen sie ihren technologischen Vorsprung in Bereichen wie künstlicher Intelligenz, 5G oder Quantencomputing wahren.

China reagierte ihrerseits mit eigenen Exportkontrollen. Seit dem Sommer 2023 gelten Beschränkungen für die Metalle Germanium und Gallium, im April 2025 kamen sieben Seltene Erden hinzu. Firmen müssen seither nachweisen, dass die Stoffe nicht militärisch genutzt werden. Die Ausfuhren sanken zunächst, doch laut Analysen resultierten die Rückgänge vor allem aus bürokratischen Anpassungen. Im Oktober 2025 dehnte Peking die Kontrollen auf weitere Metalle und Technologien zur Förderung und Verarbeitung von Seltenen Erden aus und verlangte Lizenzen, wenn außerhalb Chinas hergestellte Produkte chinesische Technologien enthalten. Diese Maßnahmen unterstreichen den wechselseitigen wirtschaftlichen Machtkampf.

Project Vault: Strategische Rohstoffreserve
Am 2. Februar 2026 präsentierte Donald Trump einen weiteren Baustein der amerikanischen Unabhängigkeitsstrategie: Project Vault. Mit zwölf Milliarden US‑Dollar Startkapital soll eine zivile strategische Reserve für kritische Mineralien entstehen. Ziel des Programms ist es, die amerikanische Industrie gegen Lieferausfälle und Preisschocks abzusichern und die Abhängigkeit von chinesischen Rohstofflieferungen zu reduzieren. Die Mittel stammen aus zwei Quellen: Private Investoren bringen 1,67 Milliarden US‑Dollar auf, die staatliche Export‑Import‑Bank steuert ein zehn‑Milliarden‑Dollar‑Darlehen bei. In der Reserve sollen unter anderem Gallium, Kobalt und diverse Seltene Erden eingelagert werden.

Mehr als ein Dutzend Unternehmen wollen sich beteiligen, darunter General Motors, Stellantis, Boeing, Corning und Alphabet. Rohstoffhändler wie Hartree Partners, Traxys North America und Mercuria Energy Group übernehmen den Einkauf. Das Konzept sieht vor, dass Unternehmen Vorabgebühren zahlen und laufende Lagerkosten übernehmen. Bei Engpässen können sie auf die Vorräte zugreifen, müssen diese aber anschließend wieder auffüllen.

Project Vault ist nicht die erste Initiative dieser Art. Seit 2020 hat das US‑Verteidigungsministerium über 439 Millionen US‑Dollar in heimische Lieferketten für Seltene Erden investiert und eine Anlage zur Verarbeitung schwerer Seltener Erden finanziert. Dennoch befinden sich die USA noch immer am Anfang: Der Großteil der Verarbeitung findet weiterhin in China statt, und es ist fraglich, ob die neuen Projekte die Lücke schnell schließen können.

Wirtschaftliche und geopolitische Folgen
Die Bemühungen der USA, ihre wirtschaftliche Abhängigkeit von China zu reduzieren, haben weitreichende Konsequenzen:

  • Neue Handelsmuster: Mexiko und Kanada haben China als wichtigste Lieferanten der USA abgelöst, und die ASEAN‑Staaten liefern zusammen mehr in die USA als die Volksrepublik. Dies verdeutlicht, wie stark sich Handelsströme verschieben, wenn Großmächte Lieferketten neu ordnen.
  • Belastung für Verbündete: Deutsche Unternehmen in China klagen über steigende Logistikkosten, Sanktionen und Exportkontrollen. Laut einer Umfrage der Auslandshandelskammern in China gaben 69 Prozent der Firmen an, stärker unter dem angespannten US‑chinesischen Verhältnis zu leiden als unter EU‑chinesischen Spannungen.
  • Technologischer Wettlauf: Die Exportbeschränkungen und Subventionen werden zu einem weltweiten Wettbewerb um die Ansiedlung von Halbleiterfabriken führen. Staaten wie die EU, Südkorea und Taiwan reagieren mit eigenen Förderprogrammen, um im Chip‑Wettrennen nicht abgehängt zu werden.
  • Kosten und Inflation: Der Aufbau neuer Fabriken in den USA ist teurer. Die Förderung schafft Arbeitsplätze, treibt jedoch die Kosten für Endprodukte in die Höhe. Gleichzeitig drohen Engpässe bei Fachkräften.

Zwischenfazit zum aktuellen Zeitpunkt
Der Plan der USA, ihre Abhängigkeit von China zu beenden, ist mehr als ein Schlagwort. Hinter der Illusion, eine rasche Loslösung zu erreichen, steht ein komplexes Bündel aus Industrieförderung, geopolitischem Druck, strategischen Rohstoffreserven und partnerschaftlicher Diplomatie. Nearshoring und Reshoring sollen Lieferketten verkürzen und Arbeitsplätze schaffen; Friendshoring soll riskante Abhängigkeiten durch handelspolitisch verbündete Länder ersetzen; Exportkontrollen und Investitionsverbote zielen darauf ab, den technologischen Vorsprung zu sichern. Mit Project Vault entsteht erstmals eine große zivile Rohstoffreserve.

Ob dieser Ansatz am Ende ausreicht, ist offen. China bleibt in vielen Schlüsselindustrien unersetzbar und nutzt seine Marktmacht bei Seltenen Erden und der Verarbeitung wichtiger Metalle. Auch das US‑Programm ist teuer und ruft Widerstände hervor. Dennoch zwingt der zunehmende geopolitische Wettbewerb westliche Länder dazu, ihre Lieferketten neu zu denken. Langfristig könnte dies zu einer multipolaren Weltwirtschaft mit parallel verlaufenden Wirtschaftsblöcken führen – ein Szenario, das sowohl Chancen als auch Risiken birgt.
Vorgestellt


WakeBASE-Sprung vom Dubai Infinity Pool

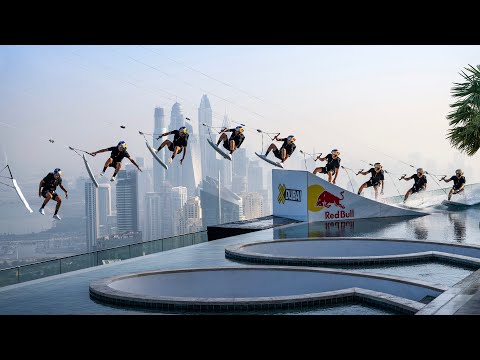
Das Projekt mit dem Namen "WakeBASE" beinhaltete eine einzigartige Kombination aus Drohnen-Wakeskating und BASE-Jumping.Schauplatz dieses Kunststücks war das Address Beach Resort in Dubai, dessen Infinity-Pool 294 Meter über dem Meeresspiegel liegt und damit den Guinness-Weltrekord hält.Grubbs Herausforderung begann mit einem 94 Meter langen Wakeskating über den Pool auf dem Dach, wobei er von einer speziell entwickelten Drohne gezogen wurde.Der Stunt gipfelte in einem BASE-Sprung vom Rand des Pools, bei dem Grubb 77 Stockwerke hinabsprang, bevor er erfolgreich am Strand landete. Diese Leistung war die Verwirklichung von Grubbs siebenjährigem Traum und ein historischer Meilenstein im Extremsport.Um sich auf "WakeBASE" vorzubereiten, unterzog sich Grubb einem rigorosen Training mit der BASE-Sprunglegende Miles Daisher.Obwohl er im Dezember 2022 erst 26 BASE-Sprünge absolviert hatte, absolvierte Grubb 106 Sprünge während seines Trainings, das in Idaho, USA, und Lauterbrunnen, Schweiz, einem renommierten BASE-Sprungort, stattfand.Das Projekt umfasste auch eine Partnerschaft mit Prada, das maßgeschneiderte, für die Anforderungen von Wakeskating und BASE-Jumping optimierte Kleidung zur Verfügung stellte.Die Drohne, die bei diesem Stunt zum Einsatz kam, wurde von einem Team unter der Leitung von Sebastian Stare mit spezieller Hard- und Software entwickelt, die auf die Anforderungen von "WakeBASE" zugeschnitten ist.Die Wahl des Address Beach Resorts in Dubai war von strategischer Bedeutung, da der hohe Infinity-Pool und das architektonische Layout sowohl für den Wakeskate-Lauf als auch für den BASE-Sprung ideal waren.

Lass dich von Dubai und seinem Zauber überraschen

Lass dich von Dubai und seinem Zauber überraschen

Chinas Angriff auf ASML

China macht Fortschritte beim Aufbau eigener Maschinen für die Chipfertigung. Doch ein EUV-Prototyp ist noch kein Ersatz für die Anlagen des niederländischen Marktführers. Entscheidend ist nicht allein, ob die Technik funktioniert, sondern ob sie zuverlässig und wirtschaftlich produziert.Kaum ein Unternehmen verkörpert die technologische Abhängigkeit der chinesischen Halbleiterindustrie so deutlich wie ASML. Der niederländische Konzern liefert die Maschinen, mit denen sich besonders anspruchsvolle Strukturen moderner Computerchips in industriellen Stückzahlen fertigen lassen. Seine EUV-Anlagen sind deshalb weit mehr als Investitionsgüter: Sie stehen im Zentrum eines Wettbewerbs um wirtschaftliche Macht, künstliche Intelligenz und technologische Eigenständigkeit.China will diese Abhängigkeit überwinden. Fortschritte bei eigenen Belichtungssystemen machen das Vorhaben greifbarer. Die Behauptung, ASMLs schlimmster Albtraum sei bereits Wirklichkeit geworden, geht allerdings zu weit. Ein ernst zu nehmender Herausforderer entsteht nicht mit dem ersten gelungenen Experiment. Er entsteht, wenn Kunden dessen Maschinen dauerhaft in ihre Fertigung integrieren können. Genau dort liegt der Haken hinter Chinas vermeintlichem Triumph.Der Prototyp und die entscheidende LückeIn Shenzhen soll Anfang 2025 ein chinesischer EUV-Prototyp fertiggestellt worden sein, der entsprechendes Licht erzeugen konnte. Ende 2025 hatte die Anlage jedoch noch keine funktionsfähigen Chips hergestellt. Als Entwicklungsziel wurde 2028 genannt; zugleich stand 2030 als vorsichtigere Einschätzung im Raum. Beide Jahreszahlen bezeichnen Erwartungen, keine erreichte Serienreife.Der Unterschied ist fundamental. Ein Versuchsaufbau kann zeigen, dass bestimmte technische Komponenten zusammenarbeiten. Eine Produktionsmaschine muss dagegen unter wechselnden Bedingungen berechenbare Ergebnisse liefern. Sie muss präzise bleiben, Wartungsintervalle überstehen und nach einem Eingriff wieder dieselbe Qualität erreichen. Ihre Leistungsfähigkeit bemisst sich nicht an einem besonders gelungenen Test, sondern an einer langen Folge reproduzierbarer Ergebnisse.Auch erste funktionsfähige Chips wären deshalb noch kein Beweis für wirtschaftliche Konkurrenzfähigkeit. Eine Fabrik braucht nicht nur einzelne erfolgreiche Bauteile. Sie braucht eine ausreichend hohe Ausbeute, also einen tragfähigen Anteil einwandfreier Chips an der gesamten Produktion. Bleibt dieser Anteil zu niedrig, verteilen sich die Herstellungskosten auf zu wenige verkäufliche Produkte. Eine technisch beeindruckende Anlage kann dadurch wirtschaftlich unbrauchbar bleiben.Warum das Licht allein nicht genügtEUV steht für extrem ultraviolette Strahlung. Die Lithografie arbeitet dabei mit einer Wellenlänge von 13,5 Nanometern. In ASMLs Systemen treffen leistungsstarke Laserpulse auf winzige Zinntropfen. Das entstehende Plasma emittiert das benötigte Licht, mit dem sich über eine strukturierte Maske feinste Muster auf eine lichtempfindliche Schicht des Siliziumwafers übertragen lassen.Doch dieses Licht lässt sich nicht wie in einem gewöhnlichen optischen Gerät durch Glaslinsen führen. Bereits Luft absorbiert die Strahlung. Der Strahlengang muss daher im Vakuum liegen; hochpräzise Mehrschichtspiegel übernehmen die optische Führung. Lichtquelle, Spiegel, Maske und die Positionierung des Wafers müssen als ein einziges System funktionieren.An dieser Stelle beginnt die eigentliche industrielle Schwierigkeit. Wärme verändert die Eigenschaften optischer Komponenten. Winzige Verschiebungen können die Deckung aufeinanderfolgender Strukturen beeinträchtigen. Verunreinigungen und Abbildungsfehler können Defekte verursachen. Sensoren, Messverfahren und Korrektursoftware müssen solche Einflüsse erkennen und ausgleichen. Es reicht nicht, jede Baugruppe für sich zu beherrschen; die Präzision muss im laufenden Betrieb erhalten bleiben.ASMLs Vorsprung besteht somit nicht nur aus einem Bauplan. Er steckt ebenso in Fertigungsprozessen, Messdaten, Wartungserfahrung und der Abstimmung mit den Chipproduzenten. Wer eine vergleichbare Anlage entwickeln will, muss dieses Zusammenspiel aufbauen. Gerade Erfahrungen aus dem Fabrikbetrieb lassen sich nicht vollständig durch zusätzliche Laborversuche ersetzen.Der nähere Angriff erfolgt über DUVNeben dem EUV-Projekt gewinnt Chinas Entwicklung eigener DUV-Anlagen an Bedeutung. Huawei unterstützt den Aufbau heimischer Ausrüstung und Zulieferer. Das Unternehmen Yuliangsheng arbeitet an entsprechenden Belichtungssystemen, die bei chinesischen Chipproduzenten erprobt werden. Für Ende 2026 steht das Ziel von zwölf Maschinen im Raum. Zugleich bleiben chinesische Hersteller in erheblichem Umfang auf ASML-Technik angewiesen.DUV und EUV dürfen dabei nicht verwechselt werden. Moderne ArF-DUV-Systeme nutzen Licht mit einer Wellenlänge von 193 Nanometern. Durch aufwendige Mehrfachstrukturierung lassen sich damit wesentlich feinere Strukturen erzeugen, als eine einzelne Belichtung erlauben würde. Ein komplexes Muster wird dazu in mehrere einfachere Muster zerlegt, deren Übertragung und weitere Verarbeitung sorgfältig aufeinander abgestimmt werden müssen.Dieser Weg eröffnet technische Möglichkeiten, verlangt aber zusätzliche Prozessschritte und besonders genaue Ausrichtung. Die höhere Komplexität kann die Fertigungsdauer verlängern, Kosten steigern und weitere Fehlerquellen schaffen. Ob das Verfahren wirtschaftlich trägt, hängt vom konkreten Chip und vom beherrschten Produktionsprozess ab. Die Existenz eines leistungsfähigen Prozessors verrät daher noch nicht, wie teuer oder aufwendig seine Herstellung war.Für ASML könnte ein konkurrenzfähiges chinesisches DUV-Angebot dennoch früher spürbar werden als ein EUV-Konkurrent. DUV bleibt auch in modernen Fabriken für zahlreiche Schichten notwendig. Ein heimischer Anbieter müsste deshalb nicht sofort die anspruchsvollsten Anwendungen übernehmen, um Geschäft zu gewinnen. Bereits verlässliche Maschinen für einen Teil der Produktion könnten Abhängigkeiten verringern und den Einstieg in größere Aufträge erleichtern.Eine eigene Maschine ist noch keine eigene LieferketteDie Vorstellung, China müsse lediglich eine niederländische Maschine nachbauen, unterschätzt die Aufgabe. Ein Belichtungssystem vereint hochspezialisierte Optik, Lichtquellen, Präzisionsmechanik, Steuerung und Software. Für den Produktionsbetrieb kommen Verbrauchsmaterialien, Ersatzteile, Prüftechnik und qualifiziertes Servicepersonal hinzu. Eine Schwachstelle kann die Leistung des gesamten Systems begrenzen.Daraus folgt ein strengerer Maßstab für technologische Unabhängigkeit. Eine Anlage, die an einem chinesischen Standort zusammengebaut wird, ist nicht automatisch unabhängig von ausländischen Komponenten. Entscheidend wäre, ob sich kritische Teile dauerhaft beschaffen, in gleichbleibender Qualität fertigen und bei Ausfällen ersetzen lassen. Selbst eine erfolgreiche Erstmontage beantwortet diese Fragen noch nicht.Gelingt es chinesischen Maschinenbauern, ihre Systeme schrittweise in heimischen Fabriken zu etablieren, entsteht allerdings ein wichtiger Vorteil: praktische Rückmeldung. Jeder Einsatz kann zeigen, welche Komponenten verschleißen, welche Korrekturen erforderlich sind und wo Produktivität verloren geht. Diese Lernprozesse könnten langfristig schwerer wiegen als einzelne spektakuläre Demonstrationen. Voraussetzung bleibt, dass die Anlagen den Betrieb tatsächlich unterstützen und nicht dauerhaft durch unzuverlässige Ergebnisse belasten.Exportkontrollen gewinnen Zeit, nicht GewissheitDie Exportbeschränkungen haben den Zugang Chinas zu modernster Lithografietechnik erheblich erschwert. ASML bekräftigte im Juni 2026, niemals EUV-Systeme oder eigens dafür entwickelte Komponenten nach China geliefert zu haben. Das ist zugleich eine wichtige Grenze der Debatte: Ein chinesisches Entwicklungsprojekt ist nicht mit einer nachgewiesenen Lieferung vollständiger ASML-EUV-Anlagen gleichzusetzen.Strategisch lassen sich aus dieser Lage zwei unterschiedliche Wirkungen ableiten. Fehlender Zugang zu Spitzentechnik kann Fortschritte verzögern und die Kosten der Aufholjagd erhöhen. Zugleich wächst der Anreiz, eigene Lösungen zu finanzieren und heimische Lieferanten auch dann zu erproben, wenn deren Produkte zunächst weniger leistungsfähig sind.Daraus folgt weder, dass Exportkontrollen wirkungslos wären, noch, dass sie einen technologischen Vorsprung dauerhaft garantieren könnten. Ihr langfristiger Nutzen hängt auch davon ab, wie die gewonnene Zeit eingesetzt wird. Eine Industrie, die ihre eigenen Entwicklungsprogramme vernachlässigt, lässt sich nicht allein durch Beschränkungen für Wettbewerber absichern.ASML steht nicht vor dem ZusammenbruchDie aktuellen Geschäftszahlen passen jedenfalls nicht zum Bild eines Konzerns, dessen Position bereits zusammengebrochen wäre. Im zweiten Quartal 2026 erzielte ASML rund 9,3 Milliarden Euro Umsatz und 2,9 Milliarden Euro Nettogewinn. Im Juli hob das Unternehmen seine Umsatzprognose für das Gesamtjahr auf 43 bis 45 Milliarden Euro an. Die Nachfrage wird wesentlich durch Investitionen in Rechenleistung und Speicher für künstliche Intelligenz getragen.Am 8. September 2026 begann ASML zudem mit dem Bau eines neuen Produktionscampus bei Eindhoven. Die erste Ausbaustufe soll bis 2029 zusätzliche Büros, Logistikflächen und Reinräume schaffen. Der Konzern erweitert damit seine industrielle Basis, statt sich auf die Verteidigung vorhandener Kapazitäten zu beschränken.Diese Entwicklung widerlegt chinesische Fortschritte nicht. Sie zeigt aber, weshalb zwei Zeithorizonte getrennt betrachtet werden müssen. Ein Unternehmen kann heute hohe Gewinne erzielen und zugleich vor einem ernsthaften langfristigen Wettbewerbsrisiko stehen. Umgekehrt ist ein potenzieller Konkurrent noch keine Erklärung für einen bereits eingetretenen Machtwechsel.Hinzu kommt, dass ASML seine Technik weiterentwickelt. Die High-NA-EUV-Generation vergrößert die numerische Apertur des optischen Systems von 0,33 auf 0,55 und ermöglicht eine höhere Auflösung. Sie soll besonders anspruchsvolle Strukturen mit weniger aufwendigen Prozessfolgen herstellen helfen. China arbeitet damit nicht auf ein unveränderliches Ziel hin: Während neue Anbieter frühere Hürden überwinden, verschiebt sich die technologische Spitze weiter.Woran sich der Durchbruch messen mussFür die weitere Entwicklung zählen deshalb weniger Ankündigungen als überprüfbare Ergebnisse. Entscheidend wäre zunächst, ob ein chinesisches EUV-System tatsächlich funktionsfähige Chips mit den vorgesehenen Eigenschaften herstellen kann. Danach müssten sich Qualität, Geschwindigkeit und Verfügbarkeit über längere Produktionsläufe bewähren. Schließlich wäre zu zeigen, dass sich solche Maschinen nicht nur einmal bauen, sondern wiederholt liefern und zuverlässig betreuen lassen.Erst dieses Gesamtbild würde einen belastbaren Vergleich mit ASML erlauben. Es müsste auch den Aufwand für Wartung, Verbrauchsmaterialien, Ersatzteile und Ausschuss berücksichtigen. Ein niedrigerer Kaufpreis wäre wenig wert, wenn eine Anlage häufiger ausfällt oder pro brauchbarem Chip wesentlich mehr Ressourcen verbraucht.Chinas Fortschritte sollten deshalb weder kleingeredet noch zum vollendeten Sieg erklärt werden. Eine technisch eigenständige Alternative könnte die Kräfteverhältnisse der Halbleiterindustrie verändern, auch ohne ASML sofort weltweit zu verdrängen. Ein großer Teil ihrer strategischen Wirkung läge bereits darin, chinesischen Herstellern eine verlässliche zweite Option zu verschaffen.Noch ist diese Option bei EUV nicht als kommerziell ausgereiftes Angebot belegt. Der eigentliche Haken liegt somit nicht hinter dem Durchbruch, sondern mitten darin: Zwischen einem Prototyp und industrieller Unabhängigkeit steht die Fähigkeit, Präzision dauerhaft in wirtschaftliche Produktion zu übersetzen. Für China ist das die nächste Bewährungsprobe. Für ASML wäre erst deren erfolgreiche Bewältigung der Beginn einer grundlegend anderen Wettbewerbslage.