Dubai Telegraph - Mutuo Casa: Come funziona

EUR -
AED 4.240569
AFN 75.054318
ALL 91.799489
AMD 419.472559
ANG 2.067301
AOA 1058.842636
ARS 1741.160096
AUD 1.618209
AWG 2.078426
AZN 1.961829
BAM 1.955819
BBD 2.324312
BDT 142.061362
BGN 1.943837
BHD 0.435378
BIF 3459.424484
BMD 1.154681
BND 1.466708
BOB 13.912194
BRL 5.934364
BSD 1.154006
BTN 110.210579
BWP 15.608352
BYN 3.510718
BYR 22631.748964
BZD 2.321032
CAD 1.605197
CDF 2667.313005
CHF 0.943761
CLF 0.02794
CLP 1103.240443
CNY 7.74612
CNH 7.746923
COP 3598.251789
CRC 519.802732
CUC 1.154681
CUP 30.599048
CVE 110.676187
CZK 24.273186
DJF 205.209587
DKK 7.475639
DOP 68.183772
DZD 154.276417
EGP 59.743428
ERN 17.320216
ETB 185.961393
FJD 2.550171
FKP 0.853464
GBP 0.855301
GEL 3.027171
GGP 0.853464
GHS 13.273097
GIP 0.853464
GMD 85.446361
GNF 10135.213023
GTQ 8.813199
GYD 241.440224
HKD 9.056296
HNL 31.095665
HRK 7.533713
HTG 150.830793
HUF 365.61586
IDR 20372.038111
ILS 3.525184
IMP 0.853464
INR 110.659611
IQD 1513.209542
IRR 1587195.731313
ISK 139.970003
JEP 0.853464
JMD 182.121746
JOD 0.818689
JPY 178.342838
KES 149.473898
KGS 100.976904
KHR 4678.767972
KMF 491.894338
KPW 1039.21333
KRW 1554.373959
KWD 0.356554
KYD 0.961722
KZT 516.622716
LAK 25841.76224
LBP 103401.690197
LKR 379.793641
LRD 201.665359
LSL 18.787098
LTL 3.409473
LVL 0.698455
LYD 7.314937
MAD 10.944039
MDL 20.092454
MGA 4996.881974
MKD 61.508011
MMK 2424.543867
MNT 4152.093487
MOP 9.323911
MRU 46.256529
MUR 54.40861
MVR 17.793385
MWK 2004.526173
MXN 19.789329
MYR 4.695629
MZN 73.778652
NAD 18.786058
NGN 1529.767728
NIO 42.284321
NOK 10.772978
NPR 176.336163
NZD 1.998493
OMR 0.443978
PAB 1.154016
PEN 3.882612
PGK 5.129382
PHP 72.452741
PKR 320.13563
PLN 4.340948
PYG 6941.156713
QAR 4.209101
RON 5.25438
RSD 117.372186
RUB 97.57057
RWF 1699.690534
SAR 4.331757
SBD 9.259964
SCR 15.86606
SDG 694.538639
SEK 11.272891
SGD 1.467005
SHP 0.855288
SLE 28.462373
SLL 24213.075314
SOS 659.503467
SRD 43.608815
STD 23899.566849
STN 24.392638
SVC 10.098053
SYP 15013.16356
SZL 18.786575
THB 38.358639
TJS 10.657648
TMT 4.041384
TND 3.367628
TOP 2.780195
TRY 56.161498
TTD 7.836041
TWD 36.630181
TZS 3054.856537
UAH 51.511748
UGX 4524.004191
USD 1.154681
UYU 46.480244
UZS 13579.049465
VES 971.299246
VND 30008.428977
VUV 135.387724
WST 3.159195
XAF 655.957
XAG 0.018301
XAU 0.000269
XCD 3.120584
XCG 2.079911
XDR 0.816419
XOF 655.957
XPF 119.331742
YER 273.110909
ZAR 18.769751
ZMK 10393.509189
ZMW 22.30231
ZWL 371.806833
SSP 6523.082474
MXV 2.244124

Mutuo Casa: Come funziona


Comprare casa è una delle decisioni economiche più importanti della vita adulta, ma spesso la narrazione pubblica riduce tutto a una domanda: “Quanto mi costa la rata?”. In realtà un mutuo non è solo un tasso d’interesse: è un contratto lungo, pieno di variabili, costi collaterali e scelte che cambiano davvero il risultato finale. E soprattutto è un impegno che si misura in anni di reddito, di stabilità lavorativa e di imprevisti possibili.

In questo inizio 2026 il tema è tornato centrale anche per un motivo molto pratico: dopo l’era dei tassi vicini allo zero, i mutui sono rientrati in un mondo in cui il costo del denaro pesa, e la scelta tra fisso e variabile non è più un dettaglio “da esperti”, ma un vero e proprio esercizio di gestione del rischio familiare. Capire “per davvero” come funziona un mutuo significa, quindi, farsi una mappa: da dove arrivano i tassi, come si compone la rata, quanto puoi chiedere, che cosa incide sulla durata, cosa succede se non riesci a pagare e dove si annidano i costi che molti scoprono solo a pratica avviata.

Un mutuo non è un prestito qualsiasi: durata, importi e garanzia
Il mutuo è un finanziamento di medio-lungo periodo pensato per importi elevati. Nella pratica si parla spesso di durate che vanno da alcuni anni fino a 30 anni (e, in alcuni casi, anche oltre), e di cifre che difficilmente sono “piccole”: si ragiona quasi sempre nell’ordine delle decine di migliaia di euro, più spesso delle centinaia di migliaia.

La differenza cruciale rispetto ad altri prestiti è la garanzia: la banca non presta una cifra così importante senza proteggersi. Nel mutuo immobiliare, la tutela tipica è l’ipoteca sull’immobile. In parole semplici: la casa diventa la garanzia del credito. Se la situazione si deteriora e il debito non viene rimborsato, si può arrivare a un percorso di recupero forzoso, fino alla vendita dell’immobile per rientrare del credito.

Questo punto cambia il modo in cui la banca “pensa” la pratica: non valuta solo te e il tuo reddito, valuta anche il bene (la casa) e la sua reale commerciabilità, perché è ciò che protegge il finanziamento.

La rata: quota capitale e quota interessi (e perché all’inizio “pesa di più”)
Ogni rata del mutuo è composta da due componenti:
quota capitale, cioè la parte che riduce il debito;
quota interessi, cioè la remunerazione della banca per averti prestato il denaro

L’idea chiave, spesso ignorata, è che gli interessi si calcolano
Nella pratica, molti mutui usano un piano di ammortamento a rata costante (il più diffuso): la rata resta simile nel tempo, ma la composizione cambia. Nei primi anni paghi una quota interessi più alta e una quota capitale più bassa; col passare del tempo, succede il contrario. È uno dei motivi per cui vendere casa dopo pochi anni, o estinguere presto il mutuo, può lasciare la sensazione di “aver pagato tanto senza aver ridotto molto il debito”: non è un trucco, è la matematica del piano.

TAN e TAEG: il tasso che vedi e il costo che paghi
Qui si apre uno degli snodi più delicati.
- Il TAN (tasso annuo nominale) è il tasso “puro” applicato al finanziamento.
- Il TAEG (tasso annuo effettivo globale) è l’indicatore che prova a raccontare il costo complessivo del mutuo includendo, oltre agli interessi, anche varie spese collegate al finanziamento.

È fondamentale perché due mutui con lo stesso TAN possono costare diversamente se cambiano spese di istruttoria, perizia, incasso rata, polizze richieste, commissioni e altre voci. In altre parole: il TAN ti dice quanto “costa” il denaro; il TAEG prova a dirti quanto “costa” il mutuo come prodotto.

Un mutuo scelto “solo sul TAN” rischia di essere un errore classico: può sembrare conveniente, ma perdere vantaggio su spese accessorie più pesanti. Allo stesso tempo, il TAEG va letto con lucidità: non tutte le spese esterne (ad esempio alcune voci notarili) sono necessariamente dentro l’indicatore in modo pienamente comparabile, perché non tutte dipendono dalla banca e non tutte sono identiche tra un’operazione e l’altra. Morale: TAEG sempre, ma con la lista delle voci sul tavolo.

Tasso fisso e tasso variabile: la scelta non è “indovinarla”, è decidere il rischio
La domanda più comune (“meglio fisso o variabile?”) ha una risposta che mette in crisi chi cerca la formula magica: dipende. Ma “dipende” non significa che sia un terno al lotto: significa che devi mettere insieme tre cose.
1. Il mercato dei tassi (quanto sono alti oggi e come possono muoversi).
2. Il tuo margine di sicurezza (quanto aumenterebbe la rata prima di diventare un problema).
3. La durata (più è lungo il mutuo, più la volatilità conta)

Il tasso variabile ti dà una scommessa regolata: spesso parte più basso, ma può salire o scendere nel tempo. È qui che molte famiglie si sono trovate spiazzate negli anni di rialzo: la rata può crescere, e quando cresce lo fa mese dopo mese.

In mezzo c’è una zona ibrida: formule miste, variabile con limiti, ricalcoli periodici. Sono soluzioni che provano a bilanciare costo e protezione, ma vanno lette riga per riga perché spesso il “come” conta più del nome commerciale.

Da dove nasce il tasso: indici di riferimento e spread
Il tasso che paghi non nasce nel vuoto: normalmente è la somma di due pezzi.
- Un indice di riferimento (diverso tra fisso e variabile).
- Lo spread, cioè il margine della banca.

In modo semplificato ma utile:
- per molti mutui a tasso variabile l’indice tipico è legato all’andamento dell’Euribor;
- per molti mutui a tasso fisso si guarda a indici legati all’IRS/Eurirs.

Poi arriva lo spread: è la parte dove la banca “scrive” il suo margine e che, spesso, cambia davvero tra un’offerta e l’altra. Ed è il motivo per cui due mutui che “seguono lo stesso mercato” possono avere condizioni finali molto diverse.

Quanto puoi chiedere: la regola dell’80%, la perizia e il reddito
Qui si incontra la realtà più dura per chi compra: quasi mai la banca finanzia “quanto vuoi tu”. Due barriere sono decisive.

1) Il valore finanziabile dell’immobile (LTV)
Molte banche si fermano a una percentuale del valore dell’immobile, spesso intorno all’80%. Esistono eccezioni e prodotti che arrivano più in alto, ma in genere richiedono condizioni particolari e garanzie aggiuntive.

C’è poi una sottigliezza che crea sorprese: la banca non guarda solo al prezzo di acquisto, fa una perizia. Se la perizia stima un valore inferiore al prezzo pagato, la percentuale massima di finanziamento si calcola su quel valore più basso. Risultato: devi avere più capitale tuo per coprire la differenza.

2) La sostenibilità della rata sul reddito (DTI)
La banca verifica che la rata sia sostenibile. In modo pragmatico, molte istruttorie ragionano su una soglia intorno al 30% (talvolta un po’ più alta o più bassa a seconda del profilo): la rata non dovrebbe “mangiarsi” una parte eccessiva del reddito mensile.

Non è solo uno slogan: è un filtro operativo. Se hai un reddito di 2.000 euro mensili, una rata da 600 euro è spesso già al limite di quella fascia. E la rata non è solo capitale e interessi: dentro ci stanno anche costi periodici legati al mutuo.

La banca, inoltre, non guarda solo lo stipendio: valuta la stabilità del lavoro, altri prestiti, carichi familiari, eventuali garanzie, e per i lavoratori autonomi guarda alla continuità del reddito con documentazione e storicità. In presenza di contratti a termine o redditi molto variabili, spesso chiede un profilo di risparmio più solido o un garante.

La durata: perché “più anni” ti salva oggi ma ti costa domani
A parità di importo, un mutuo più lungo abbassa la rata. È la scelta naturale quando i tassi sono più alti e il reddito non è elastico. Il punto è che allungare la durata aumenta il costo totale degli interessi: paghi interessi per più anni.

Per rendersene conto, basta guardare una simulazione numerica: una rata “più comoda” può tradursi in decine di migliaia di euro in più sul totale rimborsato nel tempo. Non è un male in assoluto, ma è una decisione da prendere con coscienza: la durata non è solo “quanti anni devo pagare”, è “quanti interessi sto accettando di pagare per comprare sostenibilità oggi”.

Le spese che molti scoprono tardi: istruttoria, perizia, assicurazioni, imposte, notaio
Il mutuo non è solo rata. Le voci tipiche che entrano (o possono entrare) nel conto sono:
spese di istruttoria (la valutazione della pratica),
spese di perizia (la stima dell’immobile),
spese di incasso rata o gestione,
polizza sull’immobile (spesso richiesta per coprire eventi come incendio e scoppio),
- eventuali polizze facoltative (vita, perdita lavoro) che diventano “quasi obbligatorie” se legate a condizioni economiche migliori,
imposte legate al finanziamento (in molti casi esiste una tassazione specifica sostitutiva sul mutuo, che cambia in base al tipo di acquisto),
costo notarile e spese di iscrizione ipotecaria e formalità collegate all’atto.

Il punto non è demonizzare i costi: molte voci hanno una logica. Il punto è non farsi ingannare dalla parola “tasso” come se fosse l’unico numero che conta. Il mutuo è un pacchetto.

Cosa succede se non riesci a pagare: dal ritardo alla fase critica
È un tema che nessuno ama affrontare quando firma, ma è esattamente ciò che rende “reale” la comprensione di un mutuo.

Se salti o ritardi una rata, in genere scattano interessi di mora e comunicazioni. Se la difficoltà è temporanea, spesso la cosa più intelligente è muoversi prima: contattare la banca, capire se esistono soluzioni di rientro, valutare una rinegoziazione, un allungamento, una sospensione dove prevista.

In presenza di crisi più gravi, il rapporto può degenerare: la banca può arrivare a richiedere la restituzione immediata del debito residuo (in termini tecnici, viene meno il beneficio del pagamento rateale) e, se non c’è rientro, si può arrivare al percorso esecutivo sull’immobile. Questo è lo scenario estremo, ma va capito per una ragione semplice: l’ipoteca non è un dettaglio, è la struttura portante del mutuo.

Esistono anche strumenti di tutela e sospensione della rata in caso di eventi specifici (come perdita del lavoro o gravi difficoltà), con criteri e limiti: non sono automatici, richiedono requisiti, ma fanno parte del quadro che una famiglia dovrebbe conoscere prima di firmare.

Come risparmiare davvero: 10 mosse concrete (senza magie)
1.  Confronta più offerte, perché lo spread e le spese accessorie cambiano e cambiano parecchio.
2.  Guarda il TAEG e non solo il TAN: è il modo più rapido per smascherare costi “nascosti” nel confronto.
3.  Capisci la tua soglia di rischio: quanto può salire la rata prima che diventi ingestibile? Se la risposta è “poco”, il variabile è un rischio vero.
4.  Non inseguire solo la rata bassa: spesso è figlia di una durata lunghissima e di un costo totale più alto.
5.  Aumenta l’anticipo quando puoi: riduce l’importo, spesso migliora le condizioni, e ti avvicina a soglie di finanziamento più “facili” per la banca.
6.  Leggi le polizze come contratti separati: costo, durata, vincoli, estinzione, trasferibilità. Non trattarle come “extra innocui”.
7.  Chiedi di vedere il piano di ammortamento: non solo la rata, ma quanto capitale rimborsi nei primi 3-5 anni. È decisivo se prevedi di vendere o surrogare.
8.  Valuta la surroga e la rinegoziazione come strumenti, non come fallimenti: se il mercato cambia, cambiare mutuo può essere una scelta razionale.
9.  Proteggi la sostenibilità: un mutuo “tirato” al centesimo non regge gli imprevisti. Lascia margine, anche a costo di comprare leggermente “meno”.
10.  Fatti dare tutta la documentazione precontrattuale e leggila: dentro ci sono costi, scenari, condizioni e clausole che contano più di un volantino

La vera definizione di “mutuo sostenibile”
Un mutuo sostenibile non è quello con la rata più bassa, né quello con il tasso più aggressivo. È quello che puoi pagare anche in una versione “peggiore” della tua vita: un mese in meno di bonus, una spesa imprevista, un periodo di incertezza lavorativa. Perché la casa è il progetto, ma il mutuo è il ponte: se il ponte è troppo fragile, il progetto rischia di diventare una fonte di ansia invece che di stabilità.

Capire come funziona un mutuo “per davvero” significa spostare la domanda da “quanto pago?” a “che cosa sto comprando, con quali rischi e con quali margini?”. È lì che si fanno le scelte che, tra dieci anni, peseranno più del tasso iniziale.


In primo piano


Dubai, la guida definitiva su cosa fare e vedere

Dubai, la guida definitiva su cosa fare e vedere ! Se sogni di viaggiare, non puoi perderti le straordinarie opportunità che Dubai ha da offrire. Pianifica la tua visita e scopri le attrazioni imperdibili di Dubai, il gioiello degli Emirati Arabi Uniti. Ammira l'incredibile skyline di Dubai, dominato dal celebre Burj Khalifa, l'icona che svetta sopra tutte le altre.Esplora i lussuosi resort di Palm Jumeirah, goditi la vita notturna di Dubai Marina e immergiti nella cultura tradizionale nei souk di Deira. Scegli tra avventure emozionanti nel deserto, visite a parchi a tema di classe mondiale e una miriade di ristoranti di alta cucina. Non importa cosa cerchi, Dubai offre esperienze uniche che ti lasceranno senza fiato.Pronto per visitare Dubai? Guarda il nostro video e preparati a esplorare questa città incredibile. Dubai ti aspetta!

Cosa fare a Dubai in 3 giorni: una guida turistica completa!

Scopri cosa fare a Dubai in soli tre giorni con questa guida turistica completa. Dai grattacieli più alti del mondo ai mercati tradizionali, dal lussuoso Burj Al Arab al giardino fiorito più grande del mondo, questo video ti mostrerà i posti più belli da visitare nella città degli Emirati Arabi Uniti.Segui il nostro tour guidato e preparati a rimanere incantato dalla bellezza e dalla modernità di Dubai.

L’Africa torna in scala

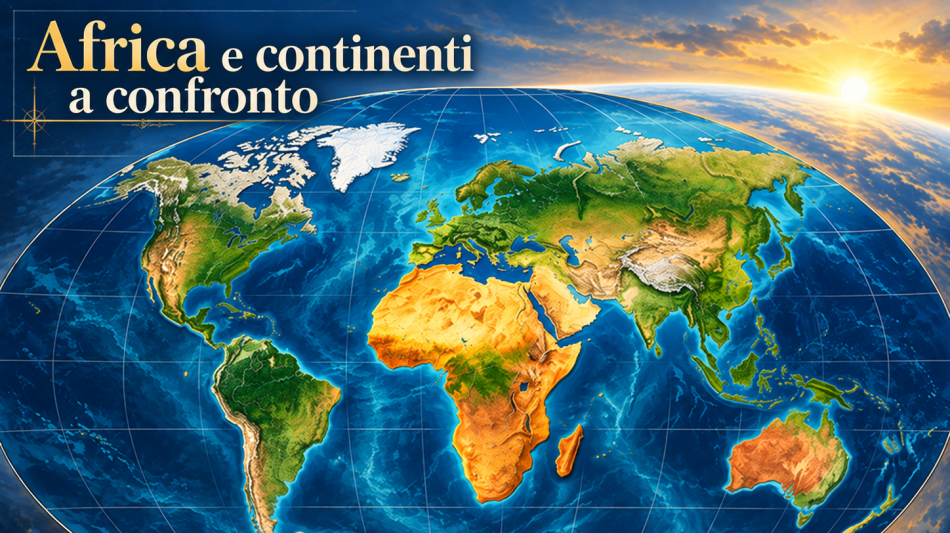
Il voto delle Nazioni Unite riapre il dibattito su come rappresentiamo il pianeta. Equal Earth restituisce ai continenti le corrette proporzioni di superficie, ma non elimina tutti i limiti delle carte geografiche. E non impone una sostituzione immediata e universale dei planisferi.L’Africa non è diventata più grande. È la sua immagine, in alcune delle carte più familiari, a non averle mai reso giustizia. Il confronto con la Groenlandia basta a mostrare il problema: il continente africano supera i 30 milioni di chilometri quadrati, mentre l’isola artica si estende per circa 2,16 milioni. La prima superficie è all’incirca quattordici volte la seconda. Eppure, in un planisfero costruito con la proiezione di Mercatore, le due sagome possono apparire sorprendentemente simili per dimensioni.La questione è tornata al centro dell’attenzione dopo il voto del 4 settembre 2026, con cui l’Assemblea generale delle Nazioni Unite ha approvato la risoluzione «Correct the Map». Il testo, promosso dal Togo e sostenuto dall’Unione africana, ha ottenuto 164 voti favorevoli, uno contrario, quello degli Stati Uniti, e sei astensioni. Il suo obiettivo è incoraggiare rappresentazioni cartografiche più rispettose delle proporzioni territoriali, soprattutto nell’istruzione e nella comunicazione pubblica.Dietro l’espressione «nuova mappa del mondo» non c’è dunque una scoperta geografica. C’è una scelta su quale caratteristica del pianeta rendere fedele sulla carta. Nel caso di Equal Earth, la proiezione al centro della campagna, la priorità è la superficie: territori realmente più estesi devono occupare, sul planisfero, uno spazio proporzionalmente maggiore.Che cosa ha deciso davvero l’ONULa distinzione più importante riguarda la portata del provvedimento. La risoluzione non vieta Mercatore, non cambia i confini degli Stati e non obbliga ogni scuola, editore o piattaforma digitale ad adottare lo stesso planisfero. È un’iniziativa di indirizzo, non un ordine di sostituzione automatica di tutte le carte esistenti. L’idea di fondo è favorire l’impiego di proiezioni equivalenti quando occorre confrontare le dimensioni di Paesi e continenti. In cartografia, «equivalente» ha un significato preciso: indica una proiezione che conserva i rapporti fra le aree. Non significa che ogni distanza, ogni angolo o ogni profilo costiero rimanga privo di deformazioni.La mobilitazione nasce dalla campagna promossa da Africa No Filter e Speak Up Africa, sostenuta dall’Unione africana. La richiesta riguarda anche il modo in cui l’Africa viene percepita: non soltanto una correzione geometrica, ma il tentativo di sottrarre il continente a una rappresentazione visiva che ne ridimensiona l’estensione rispetto alle regioni situate alle alte latitudini.La novità del settembre 2026 è quindi soprattutto istituzionale e culturale. Gli strumenti matematici per disegnare carte rispettose delle superfici esistevano già.Perché Mercatore ingrandisce il NordLa proiezione presentata da Gerardus Mercator nel 1569 rispondeva a un’esigenza concreta della navigazione. Permetteva di tracciare come linee rette le rotte a direzione costante, dette lossodromie, rendendo più agevole seguire una rotta con la bussola. Non era stata concepita per confrontare l’estensione dell’Africa con quella dell’Europa. Mercatore è una proiezione conforme: conserva gli angoli e le forme a scala locale. Questa proprietà, preziosa per determinati usi, ha un prezzo. Allontanandosi dall’equatore, la scala aumenta e le superfici risultano progressivamente dilatate. La Groenlandia, il Canada e la Russia assumono così un peso visivo sproporzionato rispetto alle regioni tropicali.Il fenomeno non favorisce matematicamente un gruppo di Stati in quanto tale: dipende dalla latitudine e si verifica anche nell’emisfero australe. L’Antartide, quando compare nelle comuni rappresentazioni troncate, può trasformarsi in una fascia smisurata sul margine inferiore. I poli, nella proiezione di Mercatore, non sono rappresentabili a distanza finita.Per questo è impreciso dire che Mercatore abbia semplicemente «rimpicciolito l’Africa». Più correttamente, ha ingrandito in misura crescente le regioni lontane dall’equatore, alterando il confronto. La conseguenza visiva rimane: chi osserva il planisfero senza conoscerne il funzionamento può scambiare l’estensione disegnata per l’estensione reale.C’è anche un equivoco da evitare sulle rotte. Una linea retta su Mercatore indica una direzione costante, ma non rappresenta necessariamente il percorso più breve fra due punti sulla Terra. Anche una carta utile alla navigazione conserva soltanto alcune proprietà, non tutte.Africa e continenti: le dimensioni a confrontoPer ritrovare le proporzioni conviene partire dagli ordini di grandezza. Considerando separatamente America settentrionale e America meridionale, l’Asia resta il continente più esteso, con circa 44,6 milioni di chilometri quadrati. Segue l’Africa, con oltre 30 milioni. L’America settentrionale supera i 24 milioni, mentre quella meridionale si avvicina ai 18 milioni.L’Antartide occupa circa 14 milioni di chilometri quadrati. L’Europa si colloca intorno ai 10 milioni, mentre l’Oceania, comprendendo l’Australia e gli arcipelaghi associati, raggiunge circa 8,5 milioni. Sono valori arrotondati: i totali possono variare secondo la delimitazione delle regioni, le isole incluse e le convenzioni adottate. Non bisogna, per esempio, confondere la superficie dell’Australia con quella dell’intera Oceania.Il quadro è chiaro. L’Africa è circa tre volte l’Europa e all’incirca 1,7 volte l’America meridionale. È più estesa dell’America settentrionale, pur apparendo spesso meno imponente nei planisferi che dilatano le alte latitudini. Non diventa, invece, il continente più grande: il primato resta all’Asia. Il confronto con la Groenlandia è particolarmente efficace proprio perché mette a nudo la distanza fra percezione e misura. Un rapporto vicino a quattordici a uno dovrebbe essere immediatamente riconoscibile. Se non lo è, quella carta non è adatta a rispondere alla domanda «quanto sono grandi questi territori?».Cambia inoltre la relazione visiva fra l’Europa e il resto del mondo. Il continente europeo non perde chilometri quadrati, ma perde parte dell’ingrandimento che gli assegna Mercatore. La nuova immagine può sorprendere chi è abituato a quella precedente: non perché i dati siano nuovi, ma perché diventano più coerenti con ciò che si vede.Che cosa offre Equal EarthEqual Earth è stata sviluppata nel 2018 dai cartografi Bojan Šavrič, Tom Patterson e Bernhard Jenny. La sua caratteristica centrale è la conservazione delle aree relative, unita a un disegno pensato per rendere i continenti riconoscibili e il planisfero facilmente leggibile. La struttura presenta paralleli rettilinei e un contorno laterale curvo. L’aspetto richiama quello di Robinson, ma con una differenza sostanziale: Equal Earth conserva i rapporti fra le superfici, mentre Robinson cerca un compromesso visivo fra diversi tipi di deformazione senza essere equivalente.In una carta Equal Earth, due territori di uguale superficie occupano aree uguali sul foglio, indipendentemente dalla loro latitudine. Ciò rende più attendibile il confronto immediato fra continenti. È particolarmente utile quando il messaggio della carta riguarda la distribuzione geografica di fenomeni estesi, anziché una rotta o un dettaglio locale.Non si tratta, però, della prima soluzione capace di conservare le aree. La cartografia dispone di numerose proiezioni equivalenti, fra cui Mollweide, Gall-Peters ed Eckert IV. La scelta dipende dall’uso previsto, dalla leggibilità e dalle deformazioni che si ritiene accettabile introdurre. Ridurre tutto a un duello fra una carta sbagliata e una carta perfetta impedisce di capire il problema.Perché nessun planisfero è perfettoTrasferire la superficie curva della Terra su un piano comporta inevitabilmente delle deformazioni. Una carta può privilegiare le superfici, gli angoli, determinate distanze o un compromesso fra più esigenze. Non può conservare contemporaneamente tutte le proprietà geometriche del globo.Equal Earth non fa eccezione. Le aree relative sono corrette, ma le forme possono risultare deformate e le distanze non si possono leggere ovunque come se la scala fosse uniforme in ogni direzione. La posizione geografica di un luogo resta determinata dalle sue coordinate; è il modo in cui quelle coordinate vengono trasferite sul foglio a cambiare.Questo significa che una carta adatta a confrontare continenti non diventa automaticamente la migliore per pianificare una navigazione, rappresentare una regione polare o studiare un territorio ristretto. Chiedere a un unico planisfero di svolgere tutti questi compiti è all’origine di molti fraintendimenti.Il progresso non consiste nel proclamare definitiva una mappa, ma nel rendere esplicito che cosa quella mappa conserva e che cosa deforma.Il significato politico delle proporzioniLa campagna africana solleva una questione legittima: una rappresentazione ripetuta può diventare il punto di riferimento con cui si immagina il mondo. Un continente mostrato sistematicamente più piccolo rispetto ad altri rischia di essere pensato come uno spazio minore anche da chi non ha mai confrontato le cifre. Da qui la richiesta di correggere un’abitudine visiva. Ma attribuire a una sola proiezione l’origine delle disuguaglianze internazionali sarebbe una semplificazione. La geometria di Mercatore non dimostra, da sola, un’intenzione di ridurre l’importanza dell’Africa. Occorre distinguere le proprietà matematiche della carta dagli usi storici, educativi e politici che ne sono stati fatti.Altrettanto importante è non trasformare la superficie in una graduatoria di valore. L’estensione di un territorio non misura i diritti dei suoi abitanti, la ricchezza culturale o l’importanza delle sue società. Una carta equivalente non attribuisce prestigio in proporzione ai chilometri quadrati: permette semplicemente di osservare una grandezza fisica senza introdurre squilibri nel confronto.Il valore dell’iniziativa sta qui. Non nel sostituire una gerarchia simbolica con un’altra, ma nel separare meglio ciò che il territorio è da ciò che una particolare rappresentazione suggerisce.Che cosa cambia per scuole e strumenti digitaliIl primo cambiamento utile può avvenire nell’insegnamento. Affiancare un globo, una carta di Mercatore e una proiezione equivalente permette di capire perché lo stesso territorio assuma aspetti differenti. Lo studente non deve soltanto memorizzare quale continente sia più grande: deve imparare a riconoscere quando una rappresentazione consente davvero di verificarlo.Non è corretto, però, descrivere tutti gli atlanti scolastici come se avessero utilizzato finora esclusivamente Mercatore. Esistono da tempo soluzioni alternative e differenti tradizioni editoriali. L’obiettivo dovrebbe essere migliorare la scelta e la spiegazione delle carte, non sostituire una semplificazione con un’altra.Per gli strumenti digitali, il voto delle Nazioni Unite non equivale a un aggiornamento automatico. La proiezione Web Mercator è diffusa nei servizi cartografici online, ma l’adozione di rappresentazioni differenti dipende dalle scelte tecniche ed editoriali dei gestori. La carta visualizzata e i metodi impiegati per calcolare distanze e superfici sono inoltre questioni distinte: una misura attendibile richiede procedure adeguate, non la semplice lettura dell’area disegnata sullo schermo.La lezione della nuova mappa è quindi più ampia della riscoperta delle dimensioni africane. Prima di fidarsi di un planisfero, bisogna chiedersi a quale domanda sia stato costruito per rispondere. Per confrontare le superfici dei continenti, Equal Earth offre una risposta coerente. Per altri scopi serviranno altre carte.L’Africa non ha bisogno di essere ingrandita. Ha bisogno, in questo confronto, di essere rappresentata nella proporzione che le appartiene. A cambiare non è il pianeta: è la precisione dello sguardo con cui lo leggiamo.